Uma proposta em análise na Câmara dos Deputados trata da transparência nas informações utilizadas pelas instituições para avaliar pedidos de crédito. O texto amplia o debate sobre o que deve ser informado ao consumidor durante esse processo, especialmente em relação aos dados considerados antes da decisão sobre a concessão.
O projeto não se limita ao resultado final da análise. A discussão alcança a base informacional consultada pelas instituições e busca permitir que o consumidor saiba quais elementos foram levados em conta na avaliação de seu pedido. A medida ainda está em tramitação e, portanto, não representa uma regra já em vigor.
As informações foram divulgadas pela Agência Câmara de Notícias.
O que está em discussão
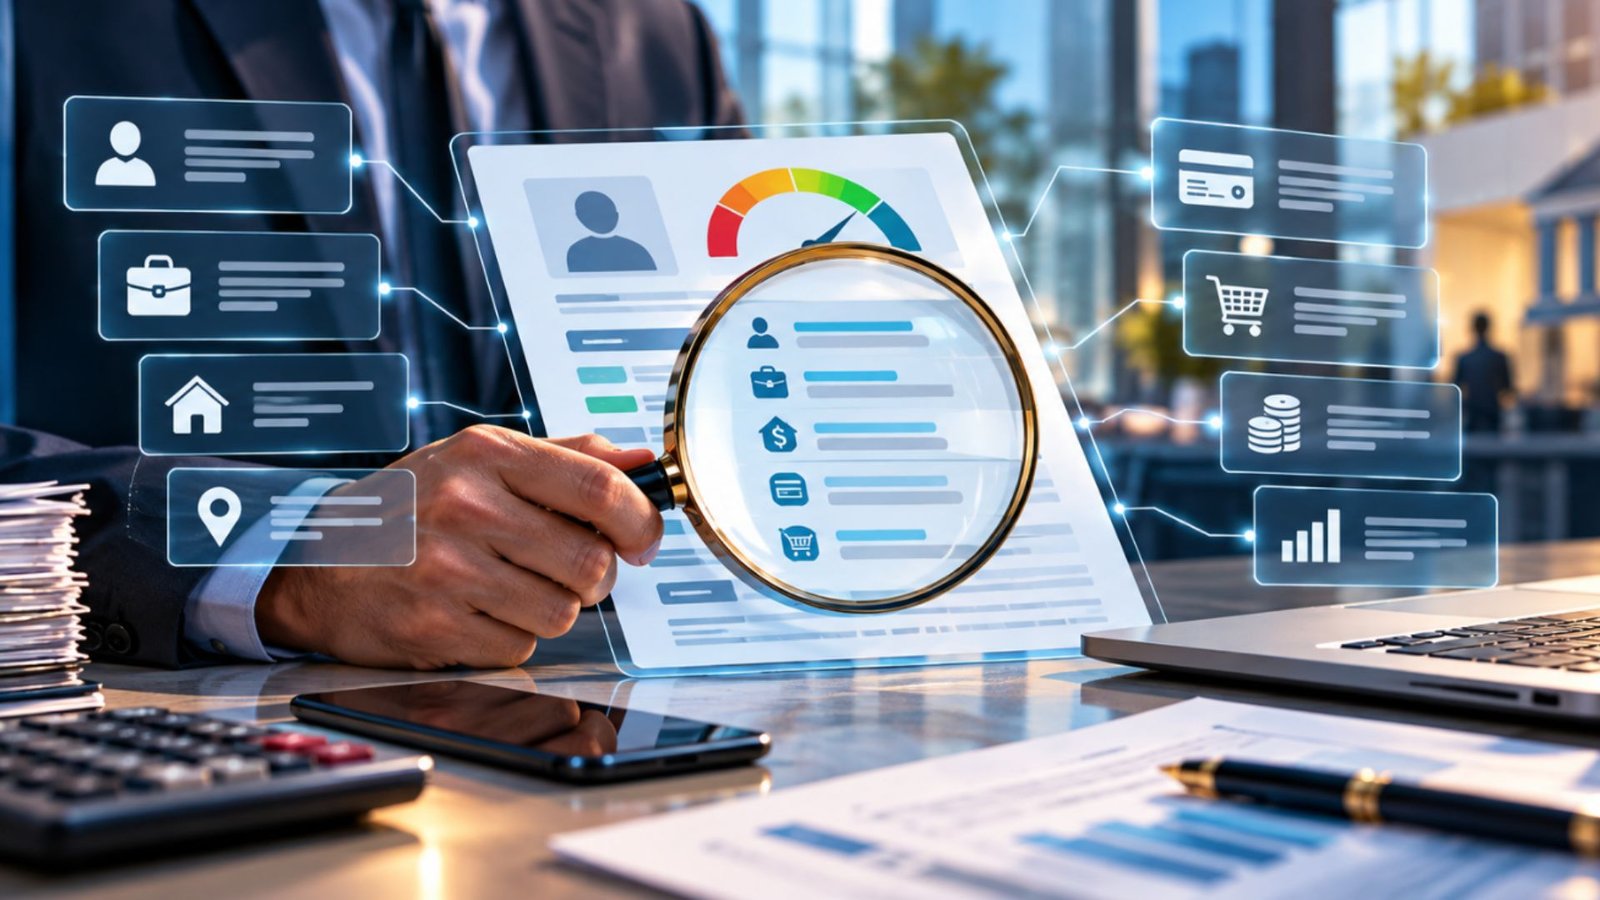
A proposta trata da possibilidade de o consumidor ter acesso aos dados utilizados na análise de crédito. Na prática, o foco está na etapa que antecede a resposta da instituição, quando informações são reunidas e examinadas para orientar a decisão.
Esse procedimento pode resultar na aprovação, na recusa ou na definição de condições para a operação. O projeto busca tornar mais claro quais informações participaram dessa avaliação, em vez de restringir a comunicação ao resultado apresentado pela instituição.
O texto, conforme a descrição da Agência Câmara de Notícias, amplia a transparência sobre os dados usados no processo. A iniciativa não estabelece, por si só, a obrigação de conceder crédito nem determina que todo pedido seja aprovado. O ponto central é a possibilidade de consulta às informações consideradas na análise.
Informação antes da contratação
Pedidos de empréstimo, financiamento e outras modalidades de crédito passam por avaliações realizadas pelas instituições responsáveis pela operação. Essas análises podem considerar informações associadas ao consumidor para orientar a decisão comercial.
O projeto coloca essa etapa dentro do alcance do dever de informação. Com isso, o consumidor poderá identificar quais dados foram considerados na avaliação, de acordo com as regras previstas na proposta.
A mudança discutida está relacionada à compreensão do processo. Ao receber apenas uma resposta negativa ou uma condição de contratação, o consumidor pode não saber quais informações contribuíram para aquele resultado. A proposta pretende ampliar o conteúdo que poderá ser conhecido durante a relação de crédito.
O acesso previsto no texto se refere aos dados utilizados na avaliação, e não a uma garantia de alteração automática da decisão. A eventual aprovação da proposta não significaria que a instituição perderia a possibilidade de analisar o risco da operação, mas que o consumidor teria mais informações sobre a base consultada.
Transparência sobre a base da avaliação
A discussão legislativa diferencia a decisão tomada pela instituição dos dados que serviram de apoio a essa decisão. O projeto concentra-se na segunda etapa: a identificação das informações que participaram da análise.
Essa distinção é relevante porque uma resposta sobre crédito pode ser conhecida sem que o consumidor tenha acesso ao caminho informacional que levou ao resultado. A proposta procura aproximar esses dois elementos, permitindo que a pessoa consulte não apenas a conclusão, mas também os dados considerados no exame do pedido.
O objetivo descrito para a medida é ampliar a clareza da relação entre consumidor e instituição. A informação poderá ajudar a identificar a origem dos elementos usados na avaliação e a verificar se os dados analisados correspondem à realidade do solicitante.
O texto não deve ser confundido com uma autorização automática para que o consumidor escolha os critérios da instituição ou imponha a aprovação da operação. A proposta trata do acesso às informações utilizadas, mantendo a discussão sobre a decisão de crédito dentro do processo legislativo.
Projeto ainda depende de tramitação
Como está em análise na Câmara dos Deputados, a proposta ainda precisa seguir as etapas previstas para sua tramitação. O conteúdo pode ser examinado pelas instâncias responsáveis antes de uma eventual votação, conforme o andamento legislativo.
Até a conclusão desse processo, as regras aplicáveis continuam sendo as atualmente vigentes. A proposta, portanto, apresenta uma possibilidade de mudança na forma como as informações sobre a análise de crédito são comunicadas ao consumidor, mas não produz efeitos imediatos apenas por ter sido apresentada ou divulgada.
Também não há, na descrição da medida, indicação de que a simples existência do projeto altere contratos já firmados ou decisões tomadas pelas instituições. Eventuais efeitos dependeriam da aprovação do texto e da redação final que venha a ser adotada ao longo da tramitação.
O que o consumidor poderá acompanhar
Se a proposta avançar nos termos apresentados, o consumidor poderá ter mais elementos para compreender a avaliação feita pela instituição. Entre as informações abrangidas estão os dados considerados durante a análise do pedido de crédito.
O acesso permitiria verificar quais informações foram levadas em conta antes da resposta. A medida também reforça a importância de diferenciar o resultado da operação dos registros e dados que contribuíram para sua formação.
O projeto não transforma a avaliação de crédito em um procedimento de aprovação obrigatória. A finalidade é ampliar a visibilidade sobre a etapa informacional do processo, permitindo que o consumidor conheça os elementos consultados pela instituição.
A proposta está inserida no debate sobre os direitos de informação nas relações de consumo e sobre a transparência nas operações de crédito. Seu alcance definitivo dependerá do texto aprovado ao final da tramitação legislativa.
Debate envolve relação entre consumidor e instituição
Ao levar os dados usados na análise para o centro da discussão, o projeto trata de uma parte do processo que normalmente ocorre antes da contratação. A medida busca estabelecer uma comunicação mais detalhada sobre os elementos considerados pela instituição ao avaliar o pedido.
O tema interessa tanto a quem solicita crédito quanto às instituições responsáveis pelas operações, porque envolve a forma de apresentação das informações e os limites do acesso previsto. O projeto, entretanto, ainda não encerra esse debate: seu conteúdo poderá ser discutido e eventualmente alterado durante a tramitação.
Por enquanto, a principal mudança proposta é a ampliação da transparência sobre a base informacional da análise. O consumidor poderá, caso o texto seja aprovado, ter acesso aos dados usados na avaliação, enquanto a decisão sobre a concessão continuará sendo tomada pela instituição dentro das regras aplicáveis.