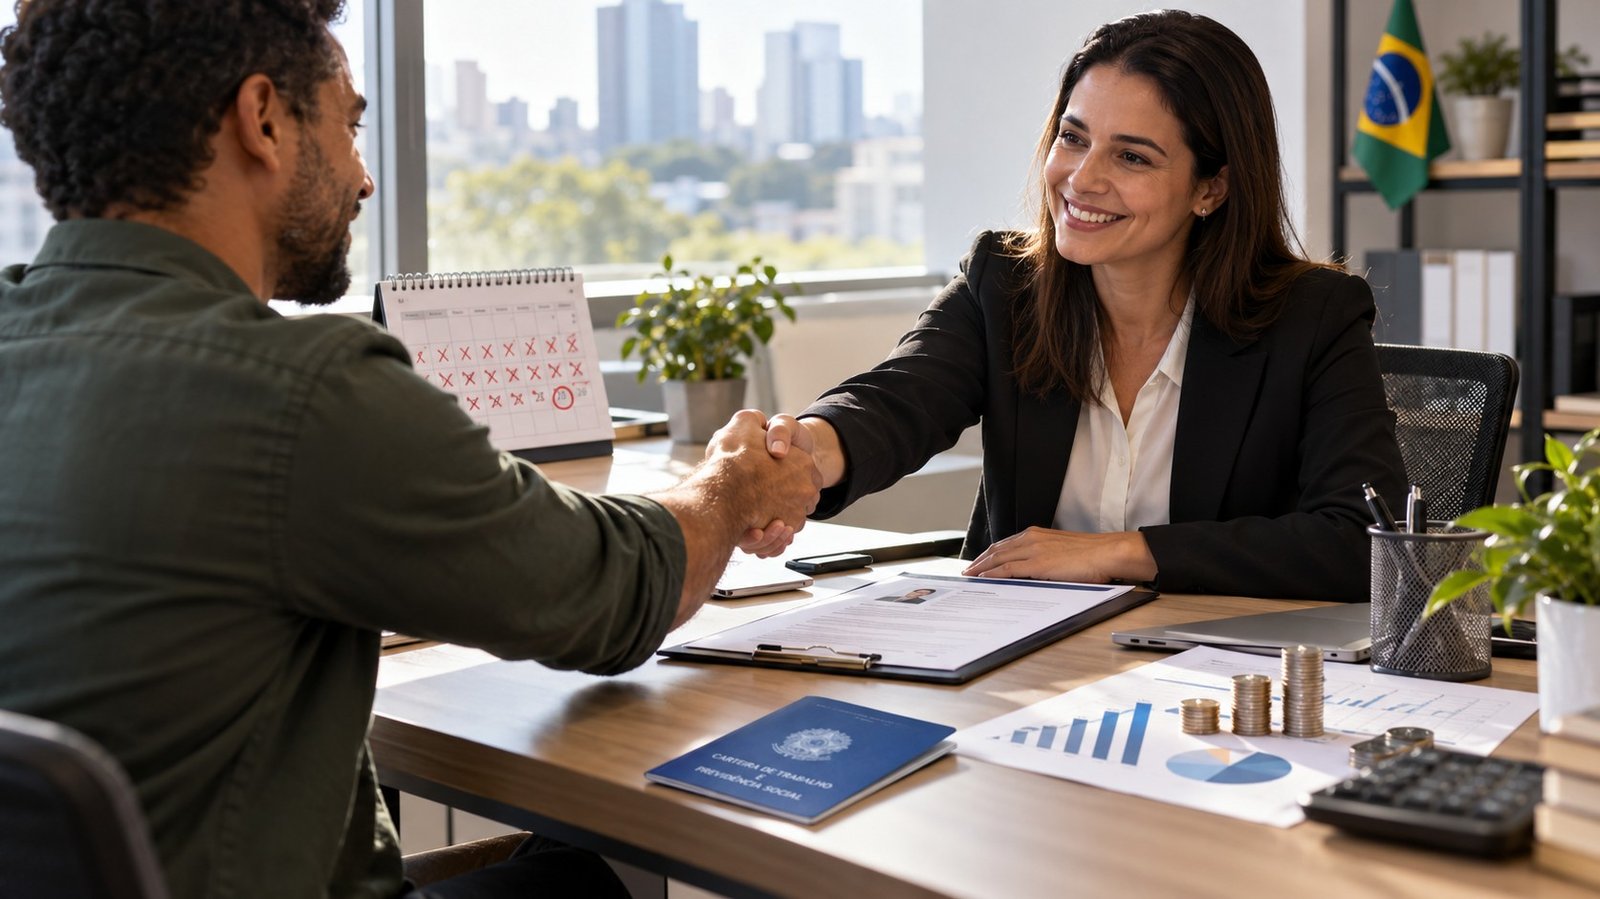
Uma comissão da Câmara dos Deputados aprovou uma proposta que relaciona a contratação de pessoas desempregadas há mais de 12 meses à concessão de incentivo fiscal para empresas. O texto estabelece o período de afastamento do mercado de trabalho como critério para que novas admissões possam ser consideradas no cálculo do benefício tributário.
A aprovação representa uma etapa da tramitação do projeto. A medida ainda não pode ser utilizada pelas empresas e não produz efeitos imediatos. Para entrar em vigor, o texto precisa continuar sendo analisado no Congresso Nacional e cumprir as fases previstas no processo legislativo.
A informação foi divulgada pela Agência Câmara de Notícias.
Como funciona o critério previsto
O ponto central da proposta é a exigência de que a pessoa contratada esteja desempregada há mais de 12 meses. Com isso, o texto não trata apenas da criação de uma nova vaga, mas também do tempo em que o trabalhador permaneceu fora do mercado.
Esse período passa a ser a referência para definir quais contratações poderão ser enquadradas na regra de incentivo fiscal. A proposta, portanto, direciona o benefício a admissões de trabalhadores em situação de desemprego prolongado, conforme o critério estabelecido no projeto.
O mecanismo está ligado ao Imposto de Renda das empresas. A contratação, caso atenda às condições previstas e a proposta seja aprovada nas etapas seguintes, poderá ser considerada para a aplicação do incentivo tributário definido no texto.
Aprovação não significa aplicação imediata
A decisão da comissão não encerra a tramitação da proposta. A aprovação em colegiado é uma fase do processo de análise na Câmara e não equivale à transformação automática do texto em regra válida para as empresas.
Enquanto o projeto não concluir as etapas legislativas necessárias, as empresas não podem utilizar o benefício previsto. Também não há, neste momento, autorização para que novas contratações sejam incluídas no cálculo do Imposto de Renda com base apenas na aprovação da comissão.
A continuidade do texto dependerá do andamento definido no Congresso. Somente depois da conclusão da tramitação e da eventual entrada em vigor da medida será possível saber em que condições as empresas poderão aplicar o incentivo.
Relação entre contratação e benefício tributário
A proposta aproxima duas frentes: a política de estímulo à contratação e a utilização de um mecanismo tributário. Pelo desenho aprovado, a empresa que admitir uma pessoa que esteja há mais de 12 meses sem emprego poderá ter a contratação reconhecida para fins de incentivo fiscal, desde que sejam observadas as exigências do texto.
O benefício não é apresentado como uma redução geral de tributos para qualquer contratação. O critério está vinculado ao histórico profissional do trabalhador e ao período de desemprego indicado na proposta. Assim, a duração do afastamento do mercado funciona como elemento de diferenciação entre as admissões.
O projeto também mantém a necessidade de que a contratação seja analisada dentro das regras próprias do incentivo. A aprovação da proposta não significa que toda admissão feita por uma empresa dará direito ao benefício, mas que determinadas contratações poderão ser incluídas na sistemática tributária caso o texto avance e suas condições sejam atendidas.
Por que o texto usa 12 meses como referência
O prazo de mais de 12 meses define o grupo de trabalhadores alcançado pela medida. A proposta concentra o incentivo em pessoas que passaram período prolongado sem emprego, em vez de abranger indistintamente todos os trabalhadores em busca de uma vaga.
Na prática, o tempo de desemprego seria usado para identificar as admissões consideradas prioritárias pelo projeto. A regra aprovada em comissão dá ao histórico de afastamento do trabalho papel específico dentro do cálculo do benefício fiscal destinado às empresas.
O texto, dessa forma, associa a retomada do emprego formal a uma possível vantagem tributária para o empregador. A contratação continua sendo realizada pela empresa, mas poderá gerar reflexo no Imposto de Renda empresarial quando estiver dentro do recorte previsto na proposta.
Próximos passos dependem da tramitação
O avanço em comissão abre uma nova fase de análise, mas não define sozinho o resultado final do projeto. A proposta ainda depende das etapas seguintes previstas para sua tramitação no Congresso Nacional.
Até que esse processo seja concluído, permanecem sem aplicação prática as regras de incentivo relacionadas à contratação de desempregados há mais de 12 meses. A aprovação inicial também não altera, por si só, as obrigações tributárias atuais das empresas.
Se o texto for aprovado nas fases posteriores e passar a valer, será necessário observar a redação final da medida para identificar as exigências aplicáveis, a forma de comprovação do período de desemprego e o modo de utilização do incentivo no cálculo do Imposto de Renda empresarial.
O que a proposta representa
O projeto cria uma conexão direta entre a duração do desemprego e a possibilidade de concessão de benefício tributário. O objetivo previsto no texto é estimular empresas a contratar trabalhadores que estão há mais de um ano fora do mercado formal.
O alcance da medida, no entanto, está condicionado à aprovação definitiva da proposta e às regras que eventualmente forem estabelecidas ao final da tramitação. Por enquanto, o que existe é uma aprovação em comissão de um texto que ainda será submetido às demais fases do processo legislativo.
Por isso, a contratação de pessoas desempregadas há mais de 12 meses ainda não gera automaticamente incentivo no Imposto de Renda das empresas. A possibilidade permanece vinculada ao avanço e à conclusão da proposta no Congresso.
Fonte: Agência Câmara de Notícias.