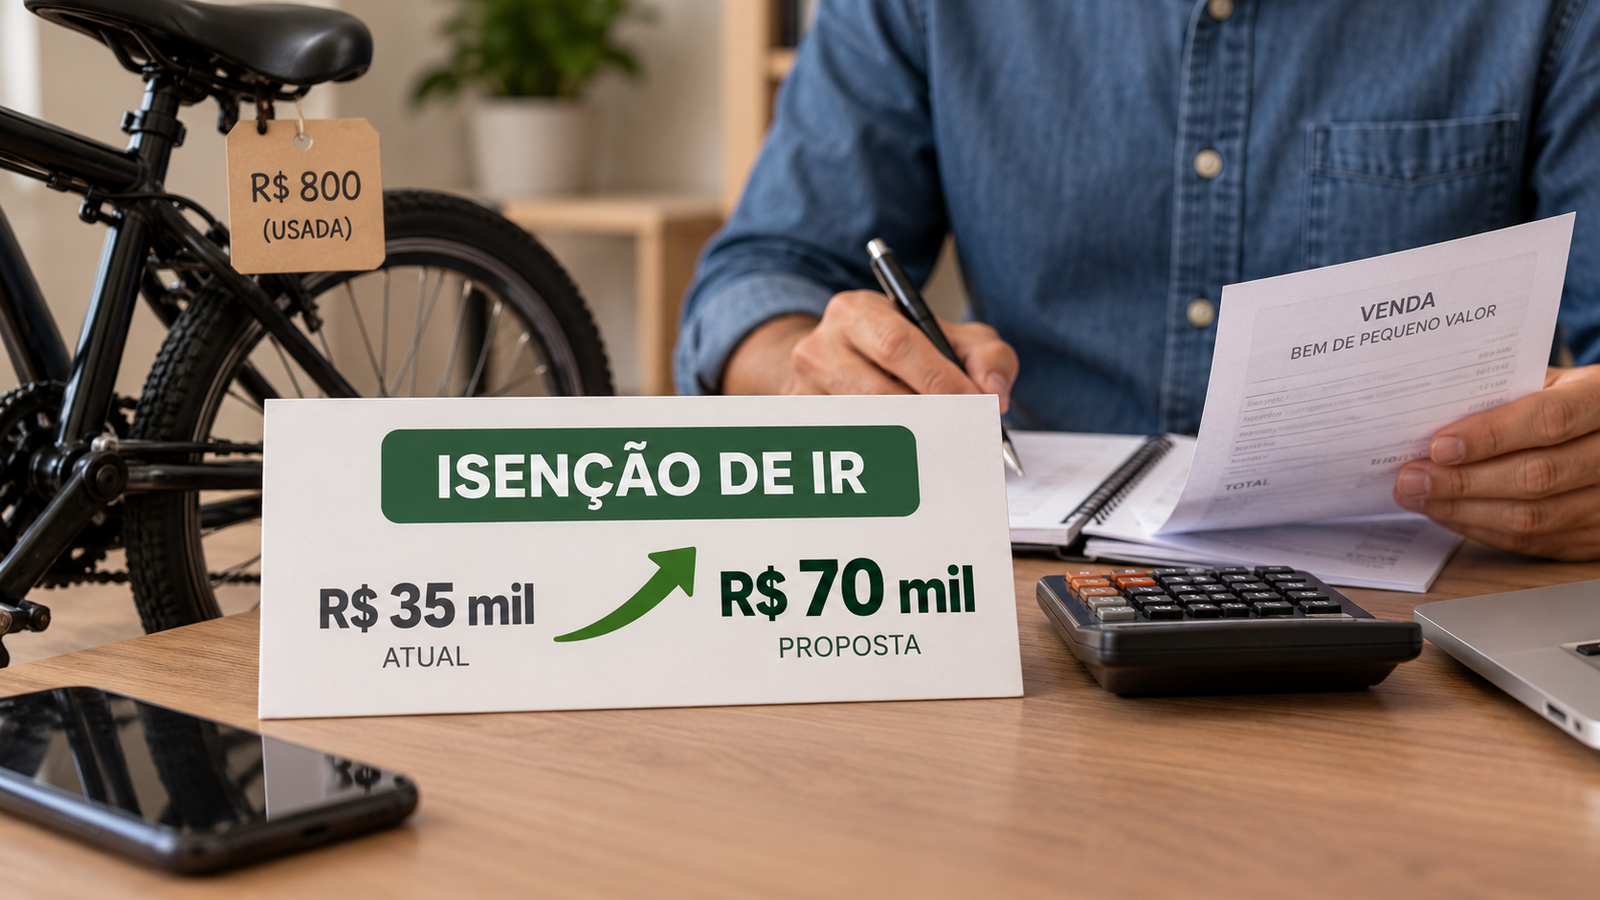
Uma proposta em análise na Câmara dos Deputados prevê mudar a referência usada para definir quando a venda de um bem de pequeno valor fica livre do Imposto de Renda. O texto estabelece que o limite mensal considerado para a isenção passe de R$ 35 mil para R$ 70 mil.
A medida trata de operações ocasionais de venda de bens e direitos. Se for aprovada, poderá ampliar o número de transações que não entram na apuração do ganho de capital, desde que atendam aos demais requisitos da legislação tributária.
A mudança, no entanto, ainda não está valendo. Enquanto o projeto tramita no Legislativo, permanece em vigor o limite atual de R$ 35 mil.
Como funciona a regra atualmente
O Imposto de Renda sobre ganho de capital incide, em determinadas situações, sobre a diferença positiva entre o valor de aquisição de um bem e o preço pelo qual ele foi vendido. A legislação prevê hipóteses específicas de isenção, entre elas a venda de bens de pequeno valor dentro do limite estabelecido.
Hoje, a referência é de R$ 35 mil para o total das vendas realizadas no mês, conforme a regra aplicável a esse tipo de operação. Quando o valor da venda se enquadra no limite e as demais condições são atendidas, o ganho obtido pode ficar dispensado da cobrança do imposto.
O limite não corresponde necessariamente ao lucro obtido pelo contribuinte. Ele considera o valor da operação de venda. Por isso, a análise envolve o preço pelo qual o bem foi alienado, e não apenas a diferença entre esse valor e o preço de compra.
O que o projeto pretende alterar
A proposta em exame na Câmara dobra o parâmetro atual e fixa em R$ 70 mil a referência para as vendas de pequeno valor. O objetivo do texto é atualizar o limite que separa operações abrangidas pela isenção das transações que podem exigir a apuração do ganho de capital.
Na prática, a mudança permitiria que vendas ocasionais de bens com valor superior a R$ 35 mil e de até R$ 70 mil fossem avaliadas dentro da nova faixa de isenção, caso o projeto seja aprovado e sancionado. A aplicação dependeria da redação final da norma e das regras regulamentares correspondentes.
A proposta não elimina a necessidade de observar a origem do bem, o valor declarado anteriormente, a data da aquisição e as demais informações exigidas na declaração. Também não transforma toda venda de até R$ 70 mil em operação automaticamente isenta antes da eventual mudança legal.
Impacto na apuração do ganho de capital
O ganho de capital é calculado quando há lucro na venda de determinados bens ou direitos. Em situações sujeitas à tributação, o contribuinte precisa informar a operação e calcular o imposto de acordo com as regras da Receita Federal.
Com a elevação do limite, parte das vendas que hoje pode ultrapassar a faixa de pequeno valor passaria a ser analisada dentro de um patamar mais amplo. O efeito esperado pela proposta é reduzir o alcance da apuração do ganho de capital para operações ocasionais de menor valor, sem alterar as regras aplicáveis a transações que não se enquadrem na hipótese de isenção.
O texto, portanto, não trata de uma isenção geral para qualquer venda de patrimônio. A eventual dispensa estaria vinculada ao limite definido para as operações de pequeno valor e às condições previstas na legislação do Imposto de Renda.
Regra não muda durante a tramitação
A apresentação ou a análise de um projeto não altera, por si só, as obrigações tributárias dos contribuintes. Até que haja aprovação definitiva e entrada em vigor de uma nova norma, a referência utilizada continua sendo a de R$ 35 mil.
Isso significa que quem realizar uma venda de bem deve considerar a legislação vigente no período da operação. Caso haja ganho tributável e não se aplique uma hipótese de isenção, a apuração deve seguir os procedimentos definidos pela Receita Federal.
Uma eventual mudança também poderá exigir atenção ao período de vigência. A aplicação de uma nova faixa dependerá do texto aprovado, da sanção e das regras sobre quando a alteração começará a produzir efeitos.
O que pode mudar para o contribuinte
Se a proposta avançar, o principal efeito será a ampliação do valor usado como referência para classificar vendas ocasionais de pequeno valor. Operações que hoje ficam acima do limite de R$ 35 mil poderão ser incluídas na faixa de até R$ 70 mil.
Para o contribuinte, a alteração poderá reduzir a necessidade de apuração do ganho de capital em parte dessas vendas. Ainda assim, será necessário manter documentos que comprovem a aquisição e a alienação do bem, além de acompanhar as instruções oficiais sobre a forma de declaração.
A proposta também pode alterar o universo de operações que precisam ser analisadas antes do preenchimento da declaração anual. O efeito concreto, contudo, dependerá do texto aprovado e da regulamentação posterior, caso a mudança seja convertida em norma.
Próximas etapas
O projeto ainda precisa cumprir as etapas de tramitação previstas no Congresso Nacional. A análise pode envolver comissões, votação e outras fases legislativas antes de uma eventual aprovação definitiva.
Enquanto o processo não for concluído, não há novo limite de isenção em vigor. A faixa de R$ 70 mil é, neste momento, uma previsão contida na proposta, e não uma regra aplicável às vendas realizadas pelos contribuintes.
Para acompanhar possíveis mudanças, é necessário consultar a tramitação do projeto e as orientações oficiais da Receita Federal. A legislação vigente deve ser usada como referência para as operações realizadas antes de qualquer alteração legal.
Fonte: Agência Câmara de Notícias.